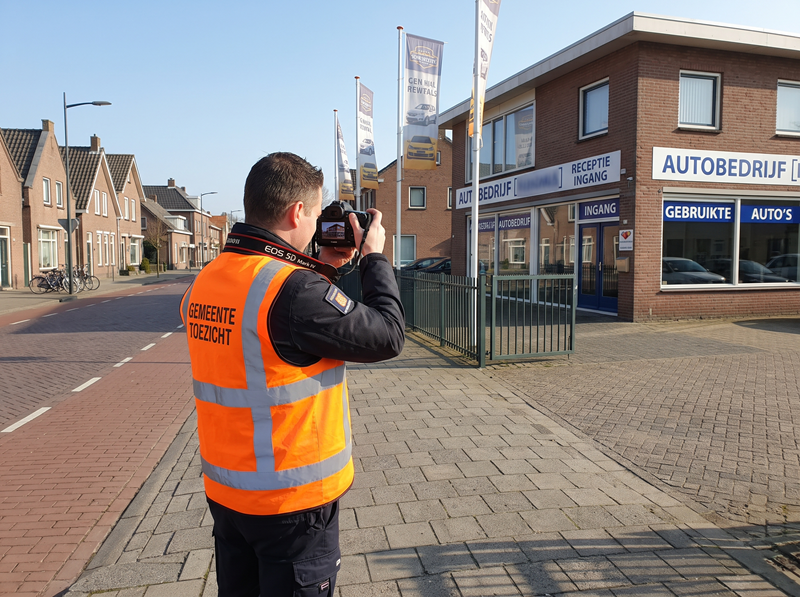
Heldere foto’s dragen een aanslag reclamebelasting
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Novelle uitbreiding vermogenswinstbelasting box 3 per 2029
Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting
Eindejaarstips personeel
Wtta voor het uitlenen van personeel Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta). Uitleners zijn bedrijven
Eindejaarstips voor ondernemingen
Afbouw Ondernemersaftrek Zelfstandigenaftrek Ondernemers, die voldoen aan het urencriterium, hebben recht op de zelfstandigenaftrek. De zelfstandigenaftrek is niet hoger dan het bedrag van de winst vóór ondernemersaftrek. Sinds 2021
Eindejaarstips privé
Jaarruimte benutten Premies voor lijfrentevoorzieningen zijn onder voorwaarden aftrekbaar. De premies zijn aftrekbaar voor mensen die op 1 januari niet meer dan vijf jaar ouder zijn dan de AOW-leeftijd. De aftrek is begrensd op 30% van de
Eindejaarstips dga en bv
Salaris dga De dga en zijn partner zijn wettelijk verplicht om voor hun werk voor de bv ten minste een gebruikelijk loon te ontvangen. Het gebruikelijk loon moet minimaal het hoogste zijn van de volgende drie bedragen: 100% van het loon uit de
Minimumuurloon per 1 januari naar € 15,29
De bedragen van de Wet minimumloon en minimumvakantiebijslag worden halfjaarlijks gewijzigd. Per 1 januari 2027 bedraagt het minimumuurloon voor iemand van 21 jaar of ouder € 15,29. Voor mensen die jonger zijn dan 21 jaar gelden van het
Gratis werken toch belast
Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor
Hof stelt eisen aan navordering na klikbrief
Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin
Werkgever mag verplichte kantoordagen invoeren
Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen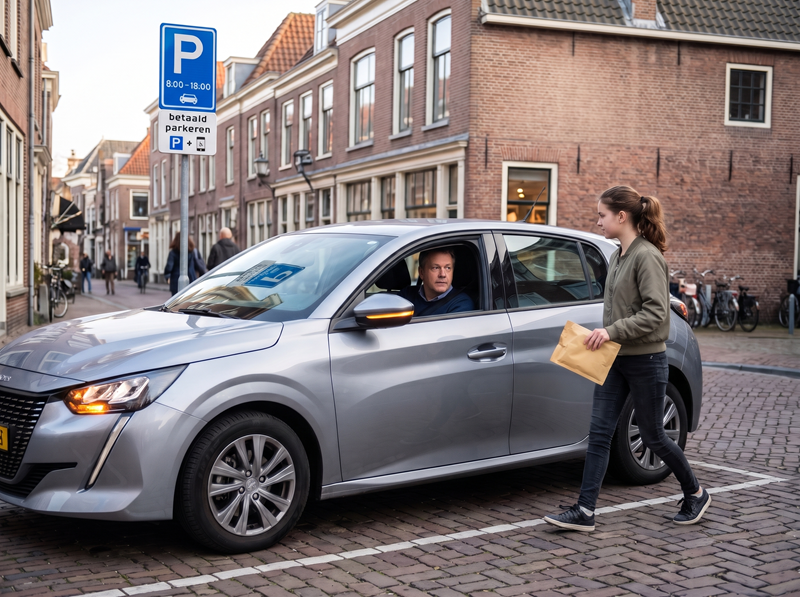
Parkeerbelasting bij ophalen klein pakketje
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit
Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk
Vordering op kind geen banktegoed voor box 3
Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan als overige bezittingen, wat leidt tot een geschil over de juiste
Rechter mag een te late machtiging negeren
Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit
Uitkeringen lijfrente terecht in box 1
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met
Cashbonus ipv aandelenrechten: mag een voorziening?
Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na vier jaar nog in dienst zijn én aan bepaalde prestatiedoelen voldoen. Voordat de
Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga en verricht zijn werkzaamheden voor de bv deels in loondienst en deels via zijn
Niet ingehouden loonheffing hoort ook niet bij het genoten loon
Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is
Loods bij de woning op kosten van de bv is een winstuitdeling
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een
Tariefmaatregel op doorbetaald pensioen is geen discriminatie
Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie
Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de
Wtta: nieuwe regels voor het uitlenen van personeel
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid. Vermogenswinstbelasting Het kabinet kiest voor een structurele oplossing in box 3 door
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300
Verzekeringsplicht bestuurders door ongelijk aandelenbezit
Een aantal radiologen zette in 2014 hun maatschap om in een vennootschap, waarin elke radioloog aandeelhouder, bestuurder en werknemer is. Het aandelenbezit volgt de omvang van het dienstverband, dat varieert van 0,55 tot 1 fte. Vooraf bevestigt de
Bedrijf met kleine winsten blijft een onderneming
Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de
Lening met lage rente blijkt te hoog gewaardeerd
Een financieringsvennootschap krijgt binnen het concern een vordering van $ 207,7 miljoen op een werkmaatschappij in Kazachstan. De rente ligt ver onder de marktrente en de werkmaatschappij hoeft pas in 2031 iets te betalen. Als de vennootschap in
Tijdige aangifte erfbelasting voorkomt rente alleen bij een juiste aangifte
Een erfgename stelt dat zij geen belastingrente verschuldigd is over de te betalen erfbelasting. De aangifte is immers tijdig ingediend en de inspecteur heeft daarna ruim twee jaar laten verstrijken voordat hij een aanslag oplegt. Daarnaast wijst zij
Geen incassokosten bij niet geregistreerde incassodienstverlener
Incassodienstverleners die niet geregistreerd zijn, mogen vanaf 1 oktober geen incassokosten of rente in rekening brengen bij personen met schulden. Dit geldt ook voor incassowerkzaamheden bij eenmanszaken, vennoten en maatschappen. De
Vanaf november extra toeslag van € 2 voor pakketjes van buiten de EU
Vanaf 1 november 2026 moeten importeurs een afhandelingsvergoeding gaan betalen op e-commercezendingen die van buiten de EU aan een consument in de EU worden verzonden. Deze vergoeding bedraagt € 2 per productcategorie, ongeacht de waarde van de
Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is:
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze
Aanpassingen Btw en accijns
Tarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Maatregelen Loonbelasting
Onbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Wijzigingen auto
Youngtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Aanpassingen ondernemingen
Afschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Aanpassingen IB particulieren en box 2
Specifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Geen arbeidskorting na ziekmelding
Ziektewetuitkeringen worden alleen als inkomen uit tegenwoordige dienstbetrekking aangemerkt als deze worden genoten tijdens een bestaande dienstbetrekking. Als de dienstbetrekking is beëindigd, vormen de uitkeringen geen inkomen uit tegenwoordige
Btw-ondernemerschap door verhuur werkruimte aan eigen bv
Een dga verhuurt sinds 2009 een werkkamer, de garage en een kantoor in het souterrain aan zijn eigen bv, voor € 2.000 per maand. De dga wil met zijn vennootschappen één fiscale eenheid voor de omzetbelasting vormen, maar de
Vijf jaar in één factuur: aftrek sneuvelt
Een holding trekt ruim € 2 miljoen aan managementkosten af. Deze zijn gefactureerd door een buitenlandse vennootschap, geleid door de bestuurder van de holding. De factuur dateert van maart 2020, bestrijkt 2017 tot en met 2022 en wordt nooit
Vergoeding voor ERE-certificaten is geen loon
Vanaf 2026 kunnen particulieren met een elektrische auto onder bepaalde voorwaarden een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden. Dit gebeurt via zogenoemde ERE-certificaten (Emissiereductie-eenheden), die
Loonbetaling aan werknemer onder bewind
Een werkgever betaalt het salaris rechtstreeks aan een werknemer. Achteraf blijkt dat de werknemer onder bewind stond en de betaling aan de bewindvoerder had moeten plaatsvinden. Bewind en loonbetaling Een vof exploiteert kermisattracties en heeft
Rentetoerekening aan oudste schuldigerkenning voorkomt fictieve verkrijging
Een man schenkt zijn zoon tweemaal € 100.000 via schuldigerkenningen, waarover hij jaarlijks 6% rente verschuldigd is. Voor zijn overlijden betaalt de man eenmaal € 7.000 rente zonder specificatie. De inspecteur stelt dat de rente niet
Terugbetaling van kapitaal moet vooraf zijn geregeld, niet achteraf
In 2019 laat een directeur-grootaandeelhouder zijn werkmaatschappij € 116.324 uit de agioreserve op zijn privérekening storten. De inspecteur ziet daarin een verkapte uitdeling door de tussenliggende holding en legt een
Wie een vordering afwaardeert, moet eerst bewijzen dat die bestaat
Een afwaardering van een vordering begint niet bij de vraag of de lening zakelijk is, maar bij het dossier waaruit blijkt dat de lening bestaat. Een leningsovereenkomst, een corresponderende schuld bij de debiteur en een consequente vermelding in
Zonder aangekruist verzoek geen doorschuiving van de verkrijgingsprijs
Een dga overlijdt in 2018 en zijn weduwe verkrijgt alle aandelen in zijn bv. In de aangifte van de erflater staat geen vervreemdingsvoordeel. Volgens de weduwe ligt daarin een impliciet verzoek om doorschuiving besloten. Zij claimt in 2020 een
Gunstiger boetebeleid geldt ook voor oude jaren
Een vrouw doet over 2011 geen aangifte inkomstenbelasting. De inspecteur legt in 2015 een verzuimboete van € 984 op, 20% van het wettelijke maximum. Het boetebeleid schrijft sinds 2014 weliswaar nog maar 7% voor, maar het overgangsrecht
Black box bedrijfsauto is geen prikklok
Een muskusrattenvanger, sinds 1994 in dienst, staat onder toezicht vanwege lage productie en veel administratietijd. Wanneer signalen binnenkomen dat zijn dienstauto tijdens werktijd vaak bij zijn woning staat, start de werkgever een onderzoek. Black
Geen heffingsvrij vermogen bij werkelijk rendement
Een man en vrouw hebben in 2023 uitsluitend bank- en spaartegoeden van in totaal € 229.802. Op deze tegoeden ontvangen zij gedurende het jaar € 1.575 aan rente. De Belastingdienst stelt het belastbaar inkomen uit sparen en beleggen (box 3)
Bijbetalen voor duty-free sigaretten
Een man komt vanuit India aan op Schiphol en wordt gecontroleerd door de Douane. Bij de controle ontdekt de Douane dat hij 1.200 sigaretten bij zich heeft. Voor 200 sigaretten krijgt hij een vrijstelling, maar voor de overige 1.000 sigaretten legt de
Geen arbeidskorting meer over bepaalde uitkeringen
Vanaf 1 januari 2027 wijzigen de regels voor het samenvoegen van loon en socialezekerheidsuitkeringen bij de loonheffingen. Deze aanpassing heeft financiële gevolgen voor werknemers die een socialezekerheidsuitkering via hun werkgever
Lek dak verhindert aftrek
Een ondernemer claimt aftrek van voorbelasting. Een deel van zijn administratie is echter verloren gegaan door lekkage, waardoor hij de geclaimde voorbelasting niet kan onderbouwen. Het verlies van de administratie door lekkage komt volgens de
Creatief argument tegen box 3 strandt
Een belastingplichtige betoogt dat de box 3-heffing ongeldig is, omdat de wet geen expliciet genietingsmoment bevat. Hij betoogt dat zonder wettelijke bepaling die vastlegt wanneer het inkomen wordt genoten, het niet kan worden belast. De rechtbank
Meer tijd om toeslagen over 2025 aan te vragen
De aanvraagtermijn voor huurtoeslag, zorgtoeslag en kindgebonden budget over 2025 is met vier maanden verlengd. De aanvraagtermijn voor deze toeslagen loopt nu tot en met 31 december 2026. Voorheen was het mogelijk deze toeslagen aan te vragen tot en
Van verplicht naar vrijwillig: weg aftrek pensioenpremie
Een werknemer was tot 2017 verplicht verzekerd in Luxemburg en bouwde daar pensioen op. Daarna wordt hij verplicht verzekerd in Nederland, maar hij zet de Luxemburgse pensioenregeling vrijwillig voort. De premie die hij zelf betaalt, wil hij
Lening omkatten naar vergoeding redt aftrek niet
Een bv drijft een uitzendbureau en een klussenbedrijf. De enige aandeelhouder is een vrouw, die samen met haar partner bestuurder is. De bv heeft twee vorderingen die zij in 2020 wil afwaarderen. De eerste vordering van ruim € 74.000 betreft de
Koopovereenkomst nieuwe woning geen box 3-schuld
Een vrouw verkoopt haar woning. In hetzelfde jaar sluit zij een voorlopige koopovereenkomst voor een nieuwe woning. Deze wordt het jaar erna, in januari, geleverd. De vrouw maakt de koopsom in januari in drie delen over naar de derdengeldrekening van
Handvol e-mails levert volledig gebruikelijk loon op
Een dga stelt dat hij vanwege hartproblemen geen werkzaamheden voor zijn bv heeft verricht. Daarom zou de gebruikelijkloonregeling niet van toepassing zijn. Het hof denkt daar anders over. Uit brieven en e-mails blijkt dat de dga in het jaar in
Fictieve vervreemding aanmerkelijk belang bij overlijden
Een vrouw overlijdt in 2020. De inspecteur legt een aanslag inkomstenbelasting op, waarbij hij een belastbaar inkomen uit aanmerkelijk belang van € 241.893 in aanmerking neemt. De erven van de vrouw stellen dat de vrouw geen aanmerkelijk belang
Belastingdienst mag wereldwijd informatie opvragen
De bevoegdheid van de inspecteur om rechtstreeks informatie op te vragen is niet territoriaal begrensd, zo bevestigt de Hoge Raad. Ook brengt de Tax Information Exchange Agreement (TIEA) met Jersey niet mee dat de inspecteur eerst informatie bij de
Navordering deels vernietigd na te late aanslag
De bevoegdheid om een navorderingsaanslag op te leggen vervalt vijf jaar na het ontstaan van de belastingschuld. Bij uitstel voor het doen van aangifte wordt deze termijn verlengd met het verleende uitstel. De inspecteur stelt dat hij een
Eigen handtekening onder inkeermelding bewijst opzet
Een vrouw ondertekent samen met haar echtgenoot een inkeermelding voor buitenlands vermogen van ruim twee miljoen euro. Jaren later stelt zij dat haar echtgenoot haar tot eind 2017 onwetend heeft gehouden over dat vermogen. Zij zou daarom geen opzet
Wet excessief lenen doorstaat eerste toets
Een dga leent ruim zeven ton van zijn eigen bv. Het bedrag boven de wettelijke drempel van € 700.000 wordt belast als fictief regulier voordeel. De dga vindt dit in strijd met het Europese eigendomsrecht en het discriminatieverbod. Waarom telt
Geen arbeidskorting bij ZW-uitkering na beëindigde dienstbetrekking
Iemand heeft recht op arbeidskorting als hij arbeidsinkomen geniet. Sinds 1 januari 2020 telt een Ziektewet-uitkering (ZW-uitkering) alleen mee als arbeidsinkomen als de dienstbetrekking nog niet is beëindigd. De wet maakt nu dus onderscheid tussen
Aftrek geweigerd omdat huurovereenkomst niet aan eisen voldoet
Een ondernemer huurt sinds 2016 een aantal bedrijfsruimtes in een pand. De verhuurder brengt btw in rekening op basis van een afspraak over belaste verhuur. Kort daarna begint de ondernemer delen van het pand door te verhuren aan derden. Bij deze
Turboliquidatie biedt geen bescherming tegen navordering ab-heffing
Een vrouw houdt 20% van de certificaten in een holding. De werkmaatschappij wordt geturboliquideerd en de onderneming gaat over naar haar vader als eenmanszaak. Niemand geeft inkomen uit aanmerkelijkbelang aan. Jaren later legt de inspecteur
Vestiging tweede hypotheek is aanleiding voor aansprakelijkheid voor belastingschuld
Een holding en haar dga worden aansprakelijk gesteld voor een btw-schuld van een dochter-bv van de holding. De btw-schuld bedraagt ruim een miljoen euro. Zij bestrijden de aansprakelijkstelling met als standpunt dat de schuld zou zijn verjaard. Hoe
Ook na verliesverrekening kan de verdeling niet worden aangepast
Een man en een vrouw zijn fiscale partners van elkaar. De inspecteur legt in 2016 aanslagen inkomstenbelasting op voor het jaar 2015. In 2018 lijdt de vrouw een ondernemingsverlies. Dit verlies wordt in 2020 achterwaarts verrekend met haar inkomen
Personal training dga en de arbovrijstelling
Een bv krijgt een naheffingsaanslag loonheffingen met belastingrente en een verzuimboete opgelegd. De inspecteur corrigeert de kosten voor personal training en sportschoolabonnementen van de dga en zijn echtgenote. De dga vindt dat deze kosten onder
Blind investeren in handelsbot kost ondernemer aftrek
Een ondernemer investeert ruim € 60.000 in een handelsbot die maandelijks 10 tot 20% rendement zou opleveren. De bot blijkt niet te bestaan en de aanbieder wordt veroordeeld voor oplichting. De ondernemer wil zijn verlies aftrekken als
Afschrijving maximaal 20%
Een ondernemer mag jaarlijks maximaal 20% van de aanschaffings- of voortbrengingskosten van bedrijfsmiddelen afschrijven. Dit percentage geldt voor de kosten exclusief btw, tenzij de btw niet kan worden teruggevraagd. Deze regel zorgt er in de meeste
Verhuur bedrijfspanden kwalificeert niet voor bor
Een vader overlijdt in november 2016 en laat zijn zoon en dochter achter als erfgenamen, ieder voor de helft van de nalatenschap. Tot de nalatenschap behoren alle aandelen in de bv van de vader die acht bedrijfspanden bezit in dezelfde plaats. Twee
Stichting, die tuchtcolleges ondersteunt, is btw-ondernemer
Een stichting ondersteunt de tuchtcolleges voor de advocatuur. De Nederlandse orde van advocaten (NOvA) betaalt hiervoor een jaarlijkse bijdrage. De stichting meent dat zij geen btw-ondernemer is, omdat zij niet zelfstandig opereert en haar diensten
Slotkoers voorafgaande maand toegestaan bij waardering dividend in vreemde valuta
Een Nederlandse bv ontvangt dividend van haar Chinese dochtermaatschappij. Zij waardeert de dividendvordering in euro's tegen de slotkoers van de maand voorafgaand aan de transactie, zoals de concernrichtlijnen voorschrijven. De inspecteur vindt dat
Wet invoering rechtsvermoeden van arbeidsovereenkomst op basis van uurtarief aangenomen
De Eerste Kamer heeft het wetsvoorstel invoering rechtsvermoeden van arbeidsovereenkomst op basis van uurtarief aangenomen. Dit wetsvoorstel wijzigt Boek 7 van het Burgerlijk Wetboek door het invoeren van een rechtsvermoeden van werknemerschap bij
Geen box 3-vermindering voor niet-bezwaarmakers 2017-2020
Een belastingaanslag waarbij voor de jaren 2017 tot en met 2020 te veel inkomstenbelasting in box 3 is geheven, hoeft niet te worden verminderd als die aanslag definitief is komen vast te staan vóór het zogenoemde Kerstarrest van de
Grootboekkaarten volstaan niet voor aftrek voorbelasting
Een bv brengt over de jaren 2014 tot en met 2017 forse bedragen aan voorbelasting in aftrek. Bij een boekenonderzoek blijkt dat zij voor een groot deel van die aftrek geen facturen kan overleggen. De bv verwijst naar haar grootboekkaarten, maar de
Beneficiaire aanvaarding beschermt niet tegen erfbelasting
Een vrouw overlijdt in 2022 en laat een testament na uit 1986. Daarin benoemt zij haar echtgenoot en dochter tot erfgenaam, ieder voor de helft. De echtgenoot krijgt een legaat tegen inbreng van de waarde en het vruchtgebruik van de gehele
Niet meer oproepen is onregelmatige opzegging
De beslissing van de werkgever om een werknemer met een nulurencontract niet meer op te roepen voor werkzaamheden moet worden aangemerkt als een onregelmatige opzegging van de arbeidsovereenkomst. De werknemer is sinds 1 oktober 2024 in dienst. Na
Herverdeling inkomen leidt tot hogere belastingrente
Een echtpaar vraagt om herverdeling van de gezamenlijke inkomensbestanddelen over 2019. De inspecteur legt een navorderingsaanslag op aan de man en geeft een teruggaaf aan de vrouw. Bij de navorderingsaanslag brengt de inspecteur € 3.681 aan
Crypto-investering op naam dga niet aftrekbaar bij bv
Een dga sluit een overeenkomst voor de aankoop van cryptotokens. De bv maakt het aankoopbedrag van € 250.000 over. De tokens blijken waardeloos. De bv wil het verlies ten laste van haar resultaat brengen. De inspecteur weigert de afwaardering.
Hoge Raad verruimt mogelijkheid om belastingschuld aan te vechten
Een adviseur begeleidt de sanering van een groep vennootschappen. De vennootschappen gaan failliet. De curator stelt de adviseur aansprakelijk voor de schade van de schuldeisers. Die schade bestaat grotendeels uit belastingschulden. De adviseur vindt
Voorlopige inhoud Belastingplan 2027
De voorlopige inhoud van het Belastingplan 2027-pakket geeft een eerste blik op de aanstaande wijzigingen. Het pakket Belastingplan 2027 omvat vier wetsvoorstellen, waaronder het Belastingplan 2027 zelf en het wetsvoorstel Overige Fiscale Maatregelen
Boete vervalt door strafrechtelijke vrijspraak, navordering niet
Een recyclingbedrijf betaalt in 2017 ruim € 1 miljoen aan twee bv's voor de levering van cacaoveegsel en steigermateriaal. De FIOD vermoedt dat geen goederen zijn geleverd en dat het om witwassen gaat. De strafrechter spreekt het bedrijf vrij.
Poolse klusjesman heeft vaste inrichting in Nederland
Een Poolse ondernemer exploiteert een klusbedrijf en verricht renovatie-, stukadoors- en schilderwerk in Nederland. Hij verblijft afwisselend in Polen en Nederland: twee weken daar, drie weken hier. De inspecteur legt over 2017 en 2018
Rechtbank adviseert klacht tegen UWV wegens te lage loonheffing
Een man ontvangt een aanzienlijke nabetaling van het UWV. De rechtbank concludeert dat de man de nabetaling fiscaal heeft genoten in 2020. Dit komt doordat hij het geld pas in dat jaar in één keer heeft ontvangen en er eerder
Navordering na geautomatiseerde aanslag terecht
Een vrouw woont in 2019 en 2020 in Italië en ontvangt in die jaren een Ziektewet-uitkering van het UWV. De vrouw doet aangifte voor beide jaren, waarin zij de uitkeringen als 'elders belast' op nihil stelt. De inspecteur legt de aanslagen
Voorraad herwaarderen via kapitaalrekening leidt tot winstcorrectie
Twee vennoten handelen via een vof in Amerikaanse auto-onderdelen. Na een computercrash raken zij hun administratie kwijt. Om de aangifte sluitend te krijgen, waarderen zij de voorraad tegen actuele prijzen in plaats van de historische kostprijs. Het
Overgenomen schuld telt mee voor ab-heffing
Een dga verkoopt zijn aandelen voor € 5.000. De koper neemt ook zijn rekening-courantschuld van € 287.000 over. De inspecteur telt die schuld op bij de overdrachtsprijs en legt een navorderingsaanslag op naar een ab-inkomen van ruim €
Nieuwe wet faciliteert digitale algemene vergadering
De Eerste Kamer heeft het wetsvoorstel Wet digitale algemene vergadering privaatrechtelijke rechtspersonen aangenomen. De wet creëert flexibiliteit door rechtspersonen toe te staan te kiezen voor fysieke, hybride of volledig digitale vergaderingen,
Compensatieregelingen transitievergoeding verdwijnen
Vanaf 2027 krijgen werkgevers geen geld meer terug van de overheid voor de transitievergoeding die ze betalen bij ontslag als gevolg van arbeidsongeschiktheid. Dit geldt ook voor de compensatieregeling bij bedrijfsbeëindiging vanwege pensionering of
Cao zegt niets over sectorindeling
Op grond van de Wet financiering sociale verzekeringen (Wfsv) is een werkgever van rechtswege aangesloten bij de sector waartoe zijn werkzaamheden behoren. De Regeling Wfsv bevat een bijlage waarin per sector de bijbehorende bedrijfstakken zijn
Inspecteur had eerder moeten twijfelen
Een man start in 2011 met de handel in auto's. Hij schrijft zich in bij de KVK en begint vol goede moed. De handel loopt echter niet goed naast zijn drukke baan in loondienst. Al vanaf het eerste jaar lijdt hij verlies. De omzet daalt van bijna
Geen onderneming? Dan ook geen faciliteiten
Een yogalerares schrijft zich in februari 2020 in bij de KVK. In haar aangifte vermeldt zij een verlies uit onderneming. Dit bedrag is opgebouwd uit een omzet van € 203, verminderd met zelfstandigenaftrek en startersaftrek en verhoogd met de
Tijdelijke korting vrachtwagenheffing per 1 september 2026
Per 1 september 2026 wordt het tarief van de vrachtwagenheffing met 22,3% verlaagd. De vrachtwagenheffing treedt op 1 juli 2026 in werking en geldt voor alle vrachtwagens, zowel uit binnen- als buitenland. Eigenaren van vrachtwagens gaan een bedrag